M&Aの交渉では、売り手が「来期から業績が伸びる」と言い、買い手が「その計画をそのまま信じるわけにはいかない」と返す場面がよくあります。この見立ての差を埋めるために使われるのが、アーンアウト(Earn-out)です。買収代金の一部を、買収後に業績目標を達成したときに支払う後払いにする仕組みで、会計では条件付対価(日本基準では条件付取得対価)と呼ばれます。「伸びると言うなら、伸びた分は後から払う」という約束にすることで、価格だけでは折り合わない交渉を前に進められます。
本記事では、アーンアウトの仕組み、設計で決める5つのこと、指標の選び方、支払額の数値例とグラフ、Excelでの書き方、売り手が受け取れる金額の見積もり方、紛争になりやすい理由と契約での備え、そして買い手のモデルと会計への反映までを、M&Aアドバイザーの実務の視点から解説します。
アーンアウトとは:業績に連動する後払いの対価
アーンアウトでは、クロージング(株式の受け渡しと代金の決済を行う日)に固定の対価を支払い、残りを買収後の一定期間の業績に応じて追加で支払います。対象期間は1〜3年程度が一般的です。買い手は、売り手の強気な計画にクロージングの時点でお金を払わずに済みます。売り手は、計画どおりに業績が伸びれば最終的に満額を受け取れます。将来の見通しについて両者の自信に差があるときでも、合意を作りやすい形です。
よく使われるのは、創業者が買収後も経営に残るスタートアップやオーナー企業の買収、新製品の承認や大型契約の獲得といった将来の出来事で価値が大きく変わる案件です。日本の例では、2018年にマネックスグループがコインチェックを完全子会社化した際、36億円の取得価額に加えて、その後3事業年度の当期純利益の合計額の2分の1を上限とする追加の対価を支払う条件が付けられました。
どのくらい使われているか
米国の非公開会社のM&Aについて契約条件を毎年集計しているSRS Acquiomの調査(2026年版)によると、2025年にクロージングした案件のうち、ライフサイエンス以外でアーンアウトが付いていたのは24%でした(2014年は19%)。バイオ・医薬品の案件に限ると4分の3を超えます。アーンアウトが付いた案件では、上限額がクロージング時の支払額の34%(中央値)にのぼり、対象期間は1〜2年が最も多くなっています。前年版の調査では、アーンアウト付き案件の68%が複数の指標を組み合わせていました。
アーンアウトの設計で決める5つのこと
アーンアウトを設計するときは、次の5点を決めていきます。
- 指標:何で業績を測るか。売上高、EBITDA(利払い前・税引き前・減価償却前の利益。本業が生み出す利益の目安)、製品の承認や契約の獲得といったマイルストーン(節目となる出来事)などから選びます
- 期間:何年分の業績で判定するか。長くするほど売り手が経営に縛られる期間が延び、紛争が起きうる期間も延びます
- 支払いの形:どの水準から支払いが始まり(フロア)、どの水準で満額になるか(キャップ)。その間を直線で増やすか、段階的に増やすかも決めます
- 支払方法:現金で払うか株式で払うか、期間の最後にまとめて払うか毎年払うか
- 測定のルール:どの会計方針で数字を計算するか、対象事業をほかの事業と分けて管理するか、親会社の本社費をどこまで負担させるか
実務で揉めるのは、ほとんどが5つ目の測定のルールです。指標や金額は交渉の席で注目されますが、「その数字をどう計算するか」は契約の細部に埋もれやすく、買収後に解釈が分かれます。
期間の長さは、実際に受け取れる金額にも表れます。SRS Acquiomの2026年の調査では、対象期間が1年以内のアーンアウトは達成率(上限額に対して支払われた割合)の中央値が66%だったのに対し、3年を超えるものは36%でした。期間が長くなるほど、景気や買い手の経営方針の変化を受ける余地が大きくなります。
指標の選び方:売上高・EBITDA・マイルストーン
| 指標 | 長所 | 短所 |
|---|---|---|
| 売上高 | 費用の配賦に左右されず、計算が比較的シンプル | 採算の悪い売上を積み増す動機が生まれる。企業価値との結び付きが弱い |
| EBITDA・利益 | 企業価値との結び付きが強い | 費用の配賦や会計判断の論点が多く、争いになりやすい |
| マイルストーン(承認取得・契約締結など) | 達成したかどうかがはっきりしている | 期限の直前で届かないと支払いがゼロになる。途中までの成果を評価できない |
一般に、買い手は数字を動かしにくい売上高やマイルストーンを好み、売り手は自分の経営努力が反映される利益系の指標を好むと言われます。ただ、実際はそれほど単純ではありません。売上高も、値付けの方針、売上を計上するタイミング(収益認識)、グループ内のどの会社で売上を立てるか、という3つの点で買い手が動かせます。EBITDAになると、これに本社費の配賦や統合費用の扱いが加わり、買い手が判断できる項目がさらに増えます。
指標を選ぶときに確かめるべきなのは、「買収後、その数字を左右できるのは誰か」という点です。売り手が経営に残り、価格や人員を自分で決められるなら、EBITDAでも機能します。買い手のグループに組み込まれて営業や管理部門が統合されるなら、売上高や契約件数のように動かしにくい指標のほうが揉めにくくなります。SaaS企業の買収でARR(年間経常収益)がよく指標に使われるのは、一時的な売上に左右されにくく、買収価格を決めたときの物差しと同じ指標で測れるからです。
EBITDAを指標にする場合は、どの調整を認めるかを契約で決めておく必要があります。調整の考え方は正常化EBITDA(QoE調整)の解説が参考になります。
数値例:EBITDA連動のアーンアウト
固定対価80億円に、最大20億円のアーンアウトを付ける例で考えます。判定に使うのは、買収後2年間のEBITDAの累計です。
| 2年累計EBITDA | アーンアウト支払額 | 対価の合計 |
|---|---|---|
| 30億円未満(フロア未満) | 0 | 80億円 |
| 30億円〜40億円 | 0〜20億円(直線的に増加) | 80〜100億円 |
| 40億円以上(キャップ到達) | 20億円(満額) | 100億円 |
売り手の計画どおり累計40億円以上を稼げば対価は100億円、買い手の慎重な見立てどおり30億円に届かなければ80億円です。買い手は「計画が外れれば80億円しか払わない」、売り手は「計画どおりなら100億円を受け取れる」と、それぞれ自分の見立てを前提に受け入れられる価格になります。価格だけで交渉すると平行線になる案件でも、アーンアウトを付けると合意しやすくなるのはこのためです。
アーンアウトの支払額をグラフで見る
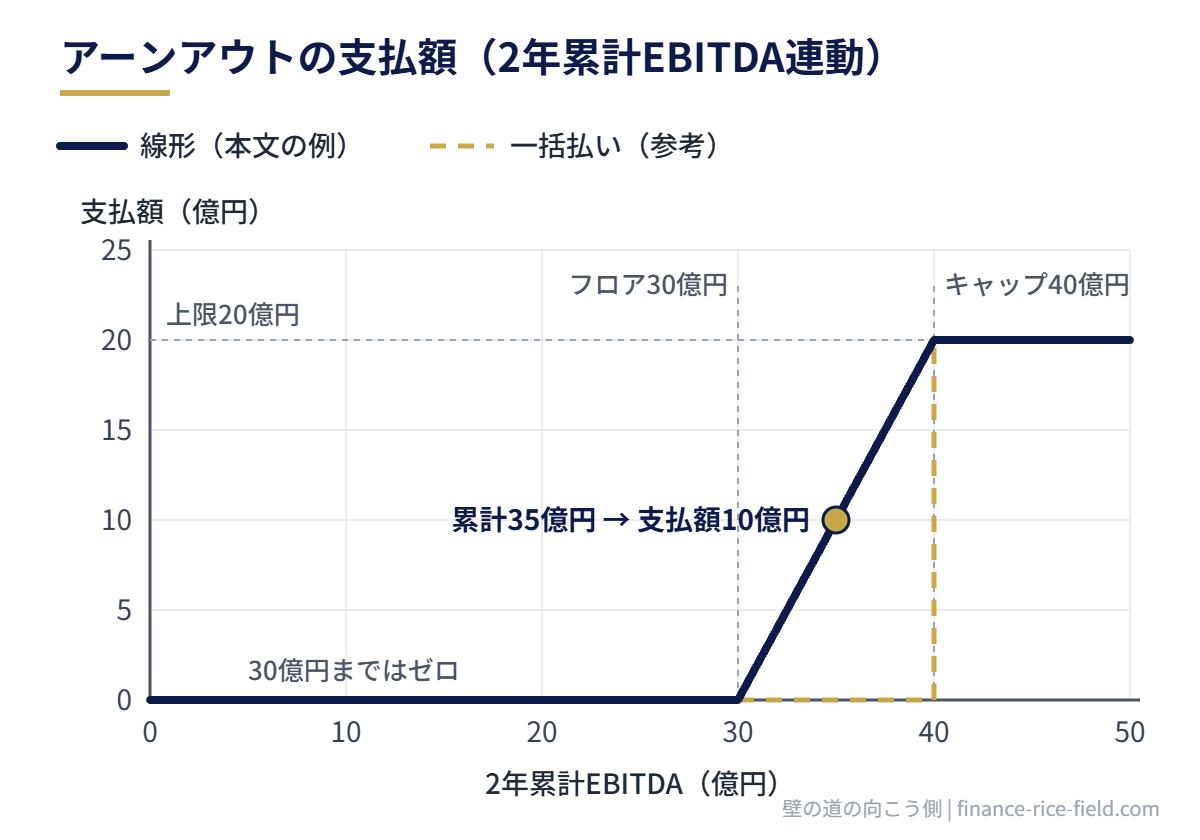
横軸が2年間の累計EBITDA、縦軸がアーンアウトの支払額です。累計30億円までは支払いがなく、30億円から40億円の間はEBITDAが1億円増えるごとに支払額が2億円ずつ増えます。40億円を超えると、20億円で頭打ちになります。
点線は、累計40億円に届いたときだけ20億円をまとめて払う形です。この形だと、39.9億円と40.0億円のわずかな差で20億円が動くため、売り手は期末に売上や利益を積み増そうとし、買い手は費用を前倒しで計上しようとする誘因が生まれます。フロアとキャップの間を直線でつなぐのは、こうした境目での駆け引きを減らすためです。
Excelでの書き方
直線で増える支払いは、IF関数を重ねなくても1本の式で書けます。2年累計の実績EBITDAをE10、フロアをC3、キャップをC4、上限額をC5に置くと、次のようになります。
=C5*MIN(1,MAX(0,(E10-C3)/(C4-C3)))
「(実績 − フロア)÷(キャップ − フロア)」が達成率です。MAX(0, …)で0を下回らないようにし、MIN(1, …)で1を超えないようにしてから、上限額を掛けます。主な水準で計算すると次のとおりです。
| 2年累計EBITDA | 達成率の計算値 | MAX・MIN適用後 | 支払額 |
|---|---|---|---|
| 28億円 | −0.2 | 0 | 0 |
| 30億円 | 0 | 0 | 0 |
| 35億円 | 0.5 | 0.5 | 10億円 |
| 38億円 | 0.8 | 0.8 | 16億円 |
| 40億円 | 1.0 | 1.0 | 20億円 |
| 45億円 | 1.5 | 1.0 | 20億円 |
MAXで下限、MINで上限をかける書き方は、IF関数を使わない条件分岐の書き方でも詳しく紹介しています。段階的に増える設計の場合は、閾値と支払額の表を作ってLOOKUP関数で引く形にします。
売り手が受け取れる金額を見積もる
売り手が陥りやすいのは、「80億円+20億円で100億円の案件」と受け止めてしまうことです。20億円はあくまで上限で、受け取れる保証はありません。
実際の支払い状況を見ると、その差ははっきりしています。SRS Acquiomの集計では、ライフサイエンス以外のアーンアウト付き案件のうち、何らかの支払いがあったのは59%でした。上限額の合計に対して実際に支払われたのは21%で、一部でも支払われた案件に限っても上限の半分程度にとどまります。
そこで売り手は、上限額ではなく期待値(起こりうる結果を、それぞれの確率で重み付けした平均)で考えます。上の例で、累計40億円以上になる確率を30%、30〜40億円を40%(その場合の平均支払額は10億円)、30億円未満を30%と見積もると、期待値は次のとおりです。
| シナリオ | 確率 | 支払額 | 確率×支払額 |
|---|---|---|---|
| 40億円以上 | 30% | 20億円 | 6億円 |
| 30〜40億円 | 40% | 10億円(平均) | 4億円 |
| 30億円未満 | 30% | 0 | 0 |
| 合計(期待値) | 100% | 10億円 |
アーンアウトの期待値は10億円で、対価の期待値は80億円+10億円=90億円です。ただし、この例の期待値は上限額の50%にあたり、先ほどの実績(上限額の合計の21%)と比べるとかなり楽観的な見積もりです。
さらに、アーンアウトを受け取るのは2年後で、達成できるかどうかは買い手の経営にも左右されます。その分を割引率に反映して、現在価値(将来受け取るお金を今の価値に換算した金額)に直します。仮に年15%で割り引くと、2年後の10億円は約7.6億円となり、対価全体の現在価値は約87.6億円です。
ここで、固定対価85億円で買いたいという別の買い手がいるとします。比べるべきは87.6億円と85億円で、この見積もりならアーンアウト付きの提案が上回ります。ところが、40億円以上になる確率を30%から10%に下げ、その分を30億円未満に回すと、期待値は6億円、現在価値は約4.5億円となり、対価全体は約84.5億円で85億円を下回ります。確率の置き方ひとつで結論が変わるため、売り手は複数の見積もりで試算してから判断します。
紛争になりやすい理由と契約での備え
アーンアウトが揉めやすいのは、指標の達成度が、クロージング後の買い手の経営判断に左右されるからです。買い手がグループの共通費用を対象事業に配賦すればEBITDAは下がりますし、統合のために営業体制を組み替えれば、どの売上が対象事業のものかが曖昧になります。売り手から見れば、買い手が目標を達成させないように経営することも、理屈の上ではできてしまいます。
J&JによるAuris Health買収をめぐる訴訟
この問題が実際の訴訟になった代表例が、ジョンソン・エンド・ジョンソン(J&J)による手術支援ロボット企業Auris Healthの買収です。J&Jは2019年、クロージング時に34億ドルを支払い、規制当局の承認などのマイルストーンに応じて最大23.5億ドルを追加で支払う契約を結びました。契約には、達成に向けて「商業的に合理的な努力」を尽くす義務があり、その水準は「J&Jが自社の重点製品に向けるのと同等の努力」と定められていました。あわせて、アーンアウトの支払いを減らせることを経営判断の材料にしてはならない、という条項もありました。
マイルストーンは一つも達成されず、旧株主の代表が提訴しました。2024年9月、デラウェア州衡平法裁判所は、J&Jが努力義務に違反し、アーンアウトの支払いを避ける意図で判断していたと認定しました。さらに、J&Jの経営トップが、あるマイルストーン(1億ドル分)の達成をほぼ確実だと説明しながら、不利な事実を伝えていなかったことを詐欺と認め、利息を含めて10億ドルを超える支払いを命じました。
2026年1月、デラウェア州最高裁判所は、最初のマイルストーンについての判断を覆しました。規制当局の承認手続きが変わるリスクは予見できたのに、契約で手当てされていなかったという理由です。一方で、残りのマイルストーンに関する契約違反と詐欺の認定は維持され、差し戻し後の同月、約8億1,100万ドルで最終的な判決が出ています。
この判決から読み取れることは二つあります。一つは、努力義務の水準を比較できる形で具体的に書いておけば、裁判で実際に効くということです。もう一つは、契約に書いていない保護を後から裁判所に求めるのは難しいということです。売り手を守る条項は、交渉の段階で契約に入れておく必要があります。
契約に入れておく備え
実務でよく使われる備えは、次の3つです。
- 測定に使う会計方針と費用配賦のルールを、クロージング時点のもので固定する。「その時点の会計方針で」と書くだけでなく、別紙に計算例まで付けておく
- 対象事業を一定期間ほかの事業と分けて管理し、これまでどおりの運営を続ける義務や、アーンアウトの達成を妨げない義務を買い手に課す。努力義務の水準は「合理的な努力」といった言葉だけで終わらせず、予算・人員・販売チャネルを維持するといった具体的な行動で定める
- 計算書の提示、異議の申し立て、第三者の会計士による判定という、意見が分かれたときの手続きを先に決めておく
このほかに、よく交渉される条項が3つあります。
- 加速条項:買い手が対象事業を売却したり、買い手自身が買収されたりしたときに、残りのアーンアウトを一括で支払う
- 相殺権:売り手の表明保証(契約時に売り手が事実だと約束した事項)に違反があったとき、補償額をアーンアウトの支払額から差し引ける
- 追い付き(キャッチアップ)条項:ある年に目標に届かなくても、翌年以降に累計で取り戻せば、届かなかった年の分も支払う
米国法曹協会(ABA)の調査(2025年版)では、相殺権が入った契約が半数を超える一方、支配権が移ったときの加速条項を明記した契約は3分の1未満でした。売り手にとって加速条項は、自分から求めなければ入らないことが多い条項です。
買い手のモデルとバリュエーションへの反映
買い手のモデルでは、アーンアウトを支払シナリオごとに計算します。M&Aモデルのチュートリアルで作る買収モデルに、支払額を計算するブロックを1つ追加するイメージです。ベース・アップサイド・ダウンサイドの各ケースで支払額を出し、対価の合計とリターン(IRR:投資期間を通じた年あたりの利回り)がどう変わるかを確認します。
このとき見落としやすいのが、アーンアウトを満額支払うケースでは、対象事業のEBITDAも高いという点です。上の数値例で累計EBITDAが45億円になるケースでは、計画を上回った分だけ事業の価値も上がっています。20億円の追加支払いは、その上振れした価値の一部を売り手に渡していると考えられます。支払額だけを見て「高く払った」と評価すると、事業価値の上振れを見落とします。
また、買収後に支払いが残っているアーンアウトは、買収代金の後払いであり、資金調達に近い性質を持ちます。その会社を将来売却するときのネットデットの計算では、負債に準ずる項目(debt-like項目)として扱うのが一般的です。考え方はネットデットの計算の記事で整理しています。
会計処理で注意する3つの点
- 日本基準とIFRS・米国基準で処理が違う:IFRSと米国基準では、アーンアウトを取得日の公正価値(市場で取引されるとしたらつく価格)で負債に計上し、その後の見積りの変化は損益に計上します。業績が良くなって支払見込みが増えると費用が出る、という直感と逆の動きが買収後の損益計算書に表れます。日本基準では、支払いが確実になり、金額を合理的に決められるようになった時点で、取得原価とのれんを追加で計上します。追加したのれんは買収時から計上していたものとして償却額を計算するため、その時点で過去の期間の分の償却費もまとめて計上されます
- 雇用を条件にすると報酬として扱われる:IFRSと米国基準では、売り手である創業者が退任すると支払いを受けられなくなる設計にすると、その支払いは買収の対価ではなく買収後の勤務に対する報酬(人件費)とされ、のれんではなく費用になります
- 税務の扱いは設計によって変わる:国や支払いの性質によって、課税のタイミングや所得の区分が変わります。設計の段階で税務の専門家に確認が必要です
まとめ:アーンアウトを使うときに押さえること
アーンアウトは、将来の見通しをめぐる買い手と売り手の対立を、「実績が出たら払う」という約束に置き換える方法です。使うときは次の点を押さえておきます。
- 指標・期間・支払いの形・支払方法・測定のルールの5点を決め、とくに測定のルールは計算例まで書く
- 指標は「買収後に誰がその数字を動かせるか」で選ぶ
- 努力義務は具体的な行動で定め、意見が分かれたときの手続きも先に決める
- 売り手は上限額ではなく、期待値と現在価値でほかの提案と比べる
- 買い手は、支払額と事業価値の連動、会計と報酬の扱いまで見ておく
買収対価の払い方が買い手の1株当たり利益(EPS)にどう影響するかは、アクリーション・ダイリューション分析とあわせて考えると整理しやすくなります。当サイトでは投資銀行の実務で使う財務モデリングの解説を公開しており、練習版のExcelファイルは無料でダウンロードできます。M&Aモデルにアーンアウトの支払ブロックを加えて、ケースを切り替えながら対価とIRRの変化を確かめてみると、条件付きの支払いをモデルに組み込む練習になります。